数字货币跨境支付概念说透了,跨国汇款不用银行到底怎么回事
做外贸五年数字货币跨境支付概念说透了,跨国汇款不用银行到底怎么回事,我每月给越南、泰国的供应商打预付款,光汇损加手续费一个月就吃掉小两千。"数字货币跨境支付"这词去年开始在圈子里刷屏,我花了两周把概念捋了一遍。核心就一句话:跨国转账不用经过三四家代理银行,直接在链上或CBDC账本上完成结算。
传统SWIFT那套你肯定熟。我2021年给越南厂打款,走了深圳→香港→新加坡→河内四家行,五个工作日才到账,扣了0.8%手续费。货值不大,利润却被吃掉近一半。链条长、不透明、成本层层堆叠,这就是跨境支付的老大难。数字货币跨境支付要砍的正是这些中间环节。
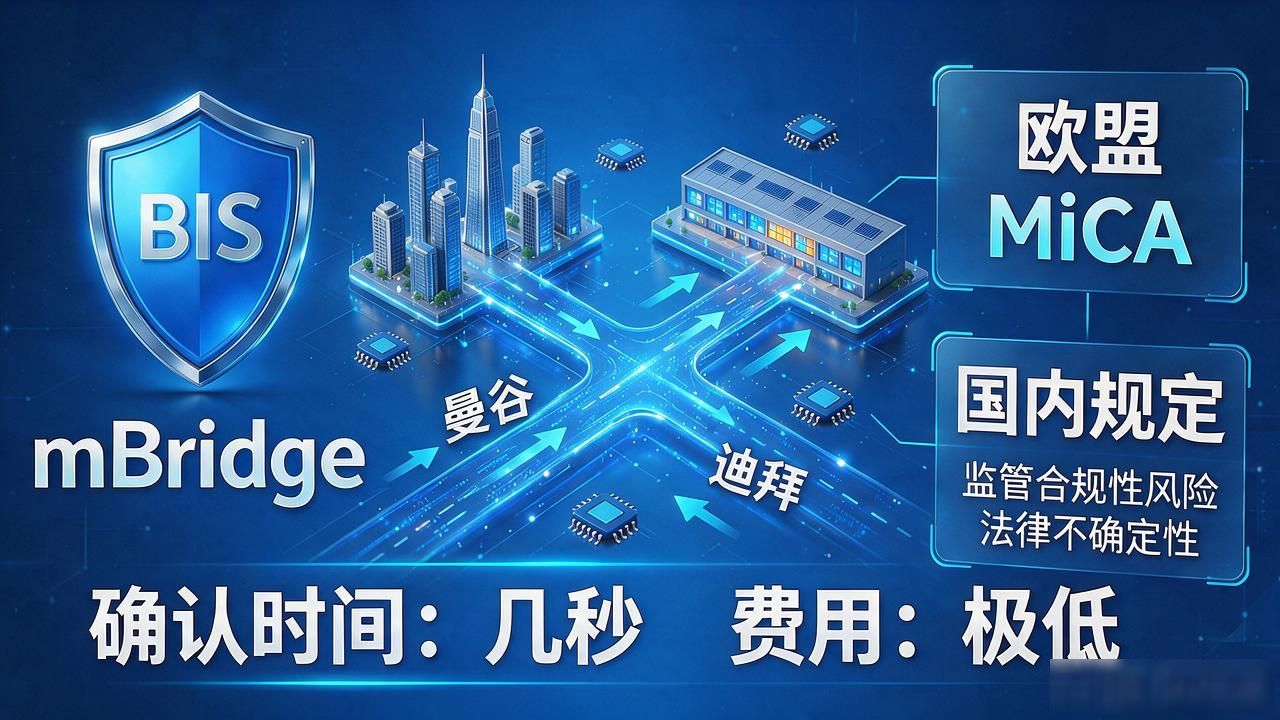
落地层面,BIS牵头的mBridge项目2024年已让泰国、阿联酋、沙特试点跑通CBDC跨境兑换,曼谷到迪拜几秒确认,费用不到传统通道五分之一。但坑也摆在那:各国对非银行主体能不能直接持有数字货币用于结算,监管态度差很远数字货币跨境支付概念,欧盟MiCA和国内规定完全是两本账。
我现在的做法是两条腿走路:大额走银行保合规,小额高频试CBDC通道。同行里有人拿USDT付东南亚供应商货款,省了费但合规风险悬在头顶;有人老实走银行,贵但睡得着。数字货币跨境支付概念跑在前头,规则配套还在追,真正该盯的不是多快,而是你的资金能不能安全、合法、可追溯地过境。
本文由admin于2026-11-17发表在Bitpie 全球领先多链钱包,如有疑问,请联系我们。
本文链接:https://www.rxsyy.com/ifsh/1691.html