admin
数字货币发行后,普通用户怎么开户、怎么用、权益怎么保障
数字货币发行落地后,真正站在前台的不是技术团队,而是每一个打开数字钱包的普通人。用户端体验直接决定了这套货币能不能真正"活"在日常里。我接触过不少调研数据,超过六成受访者对"发下来之后到底怎么用"这件事毫无头绪,这恰恰是最该被说清楚的问题。
开户环节是用户和央行之间的第一道门槛。理想状态下,数字钱包应当与现有银行账户打通,身份证加人脸核验即可生成,不必跑网点、不必额外交材料。参与测试时我反复提过一个标准:一个七十岁老人第一次打开App,三分钟内必须能完成激活,否则发行就丢掉了普惠的底线。
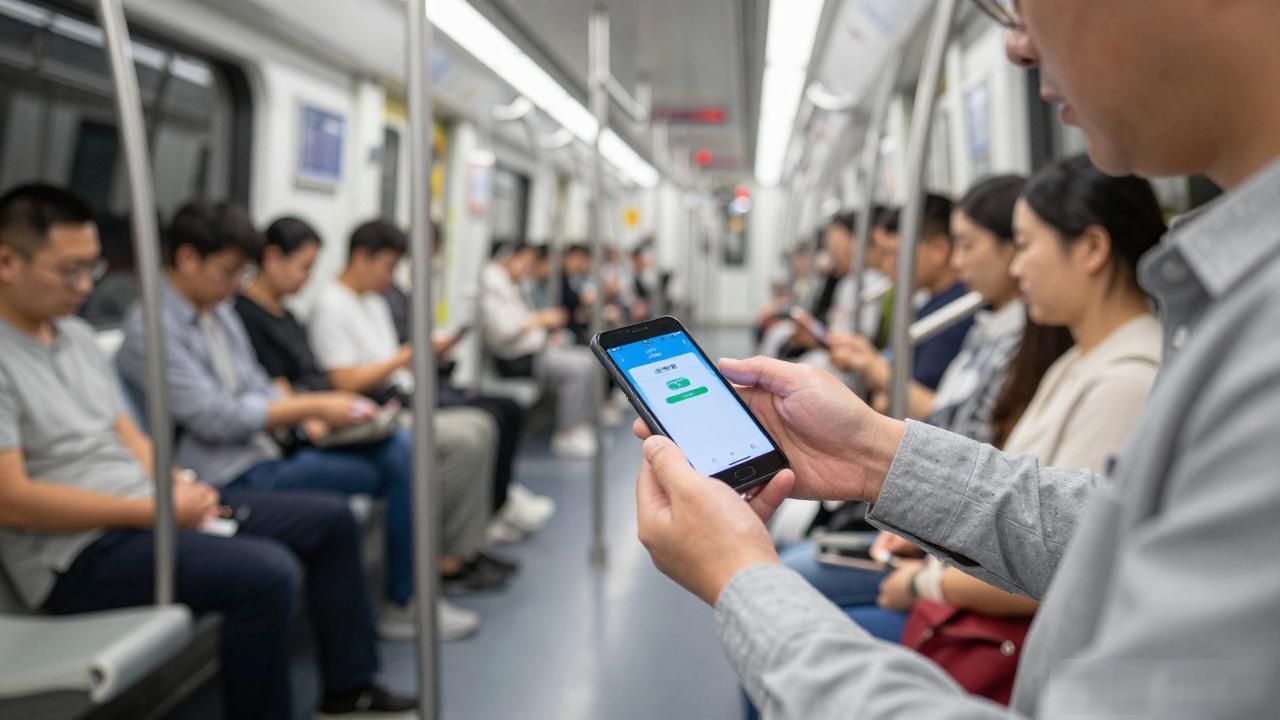
消费场景上,离线支付能力是普通用户最在意的功能。地铁、菜市场、偏远乡镇的街边小卖部数字货币发行后,普通用户怎么开户、怎么用、权益怎么保障,信号不稳甚至完全断网时,两部手机碰一碰就能完成交易。这不是锦上添花,而是决定底层用户愿不愿意"用起来"的生死线。
资产权益方面,用户最揪心的是"这笔钱到底归谁、出了事该找谁"。数字人民币作为央行直接负债,和商业银行存款的法律地位完全不同数字货币发行用户,这一点必须用大白话写进App首页,不能让用户自己翻法律条文去理解。
你家里老人第一次收到数字钱包,你打算怎么教他花掉第一笔?
本文由admin于2026-11-01发表在Bitpie 全球领先多链钱包,如有疑问,请联系我们。
本文链接:https://www.rxsyy.com/vrfv/1439.html